
Có, rất nhiều chủ doanh nghiệp chỉ tìm hiểu “thẩm định dự án” là gì sau khi hồ sơ vay vốn bị trả về. Đó là lúc muộn nhất để bắt đầu. Bài viết này đi thẳng vào quy trình thẩm định thật mà ngân hàng áp dụng. Bạn sẽ thấy tiêu chí họ chấm điểm, và một checklist để tự kiểm tra dự án trước khi nộp hồ sơ, không phải sau.
Thẩm định dự án là gì?
Thẩm định dự án là quá trình đánh giá tính khả thi, hiệu quả tài chính và mức độ rủi ro của một dự án đầu tư. Việc này diễn ra trước khi ai đó quyết định rót vốn hoặc cho vay. Đây không phải bước “làm giấy tờ cho đủ hồ sơ”. Đây là bước để trả lời một câu duy nhất: dự án này có tạo đủ dòng tiền để trả vốn và sinh lời không, trong điều kiện thực tế?
Có hai bên cùng thẩm định một dự án, nhưng với hai mục tiêu khác nhau:
- Chủ đầu tư/doanh nghiệp thẩm định để tự tin quyết định có nên làm dự án này. Họ cũng cần chuẩn bị hồ sơ đúng ngay từ đầu.
- Ngân hàng thẩm định để quyết định có cho vay không. Họ cũng quyết vay bao nhiêu, thời hạn nào, và cần tài sản đảm bảo gì.
Vấn đề là phần lớn doanh nghiệp chỉ chuẩn bị hồ sơ theo góc nhìn của mình. Họ nghĩ “dự án này tốt, tôi tin nó sẽ thành công”. Nhưng họ không tự thẩm định theo đúng cách ngân hàng sẽ đọc hồ sơ. Đây là điểm gốc gây ra phần lớn các trường hợp bị từ chối vốn.
Vì sao ngân hàng luôn yêu cầu thẩm định dự án trước khi cho vay?
Ngân hàng yêu cầu thẩm định vì họ không cho vay dựa trên niềm tin. Họ cho vay dựa trên khả năng dự án tạo ra dòng tiền để trả nợ. Ngân hàng không phải nhà đầu tư mạo hiểm. Họ không chấp nhận rủi ro cao để đổi lấy lợi nhuận cao. Họ là bên cho vay, chỉ kỳ vọng thu hồi vốn và lãi đúng hạn, với rủi ro thấp nhất có thể.
Vì vậy, thẩm định dự án ở phía ngân hàng là một bộ lọc rủi ro. Nó gồm ba câu hỏi:
- Dự án có dòng tiền đủ ổn định để trả nợ đúng kỳ hạn không?
- Nếu dự án không đạt kỳ vọng, khả năng thu hồi vốn ra sao?
- Chủ đầu tư có đủ năng lực quản trị để triển khai đúng kế hoạch không?
Một hồ sơ dự án có thể “kể chuyện hay” nhưng không trả lời rõ ba câu hỏi này. Nếu thiếu số liệu cụ thể, hồ sơ đó thường bị xếp vào nhóm rủi ro cao. Điều này xảy ra dù ý tưởng kinh doanh có thể hoàn toàn khả thi trên thực tế.
Quy trình thẩm định dự án đầu tư gồm những bước nào?
Quy trình thẩm định dự án chuẩn thường gồm 5 bước. Đó là: thẩm định pháp lý, thẩm định thị trường, thẩm định kỹ thuật, thẩm định tài chính, và thẩm định rủi ro. Ngân hàng và các đơn vị tư vấn chuyên nghiệp đều đi theo trình tự này. Họ chỉ khác nhau ở mức độ chi tiết.
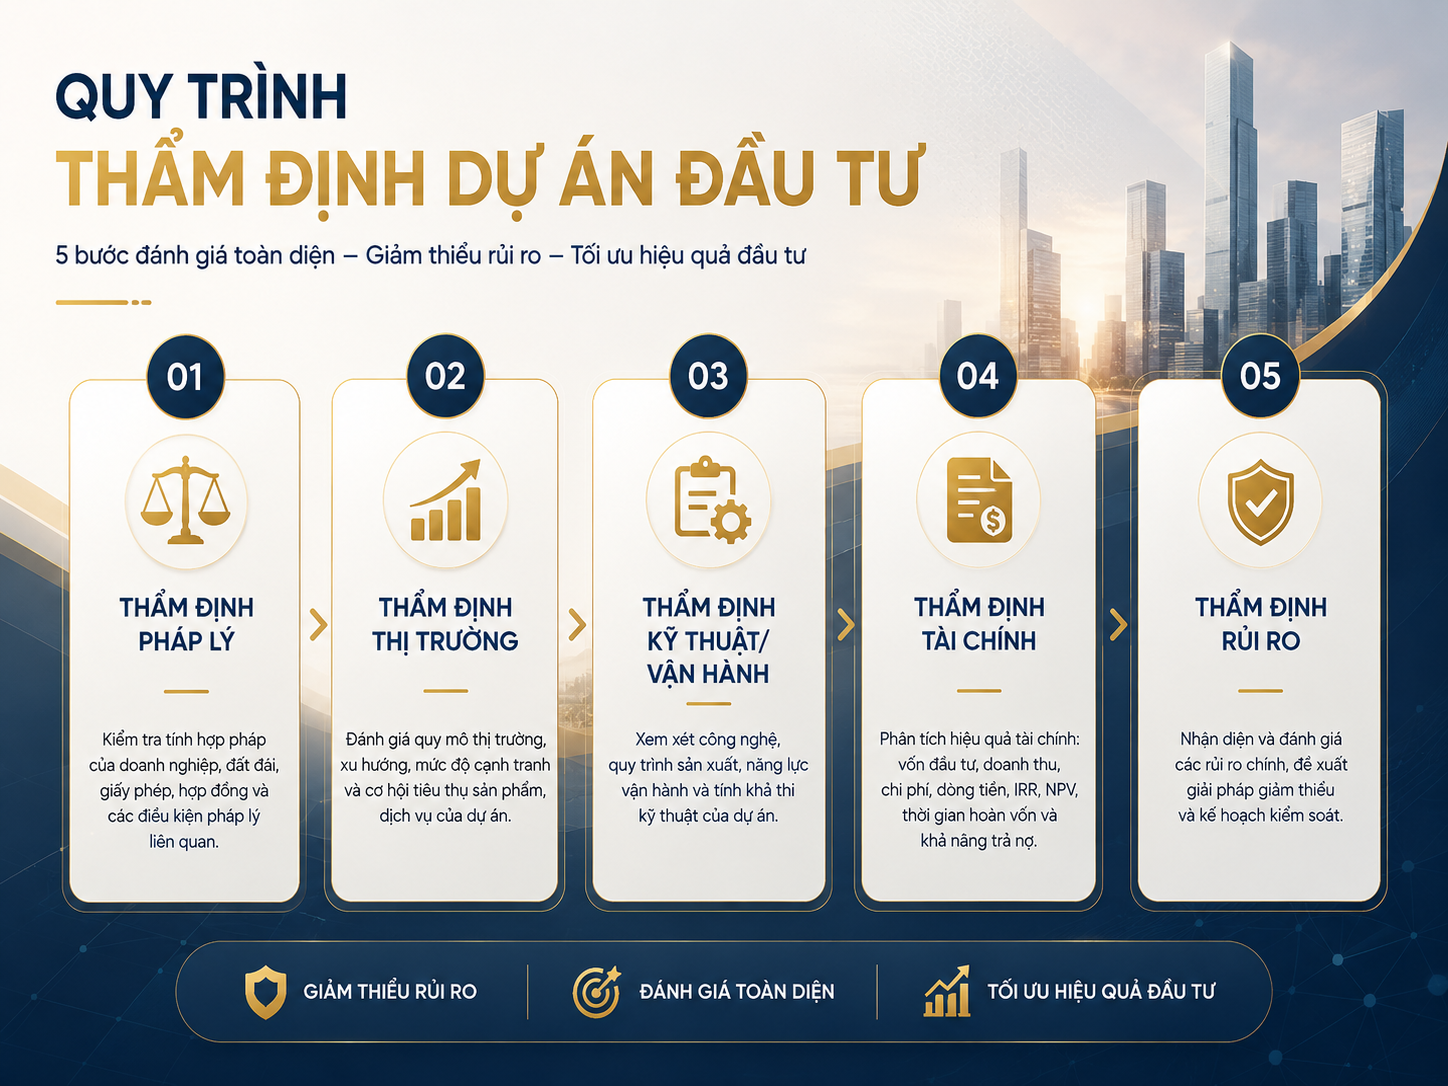
Bước 1: Thẩm định pháp lý
Kiểm tra tư cách pháp nhân của doanh nghiệp. Kiểm tra tính hợp pháp của đất đai và tài sản liên quan đến dự án. Xem lại giấy phép ngành nghề, và các hợp đồng đã ký với đối tác (nếu có). Đây là bước lọc đầu tiên. Nếu sai ở đây, mọi phân tích tài chính phía sau đều vô nghĩa.
Bước 2: Thẩm định thị trường
Đánh giá quy mô thị trường thật. Xem đối thủ đang chiếm bao nhiêu phần. Kiểm tra giả định doanh thu có dựa trên số liệu thực tế, hay chỉ là ước lượng chủ quan. Đây là bước yếu nhất trong nhiều hồ sơ. Lý do: nhiều hồ sơ chỉ có 1-2 câu mô tả “thị trường tiềm năng lớn”, không có căn cứ đi kèm.
Bước 3: Thẩm định kỹ thuật/vận hành
Xem công nghệ, quy trình sản xuất, hoặc mô hình vận hành có thực tế để triển khai đúng tiến độ. Kiểm tra luôn chi phí đã lập ra có hợp lý không. Với dự án bất động sản, nông nghiệp, sản xuất đây là bước quyết định. Vì sai lệch tiến độ hoặc chi phí kỹ thuật sẽ kéo theo sai lệch toàn bộ dòng tiền.
Bước 4: Thẩm định tài chính
Đây là phần ngân hàng nhìn kỹ nhất. Họ xem dòng tiền dự án, cấu trúc vốn (vốn vay/vốn góp), và các chỉ số như IRR, NPV, thời gian hoàn vốn. Họ cũng xem hệ số khả năng trả nợ, gọi là DSCR. Nếu hồ sơ chỉ có báo cáo lãi/lỗ dự kiến, mà không có dòng tiền theo từng kỳ trả nợ thường không đủ để ngân hàng ra quyết định.
Bước 5: Thẩm định rủi ro
Xác định các rủi ro chính. Ví dụ: thị trường biến động, chi phí đầu vào tăng, chậm tiến độ, thay đổi chính sách. Mỗi rủi ro cần có phương án dự phòng đi kèm. Hồ sơ có phần này thường được đánh giá là “đã suy nghĩ kỹ” điều ngân hàng luôn tìm ở người vay.
Xem chi tiết cách xây dòng tiền và cấu trúc vốn tại bài “Thiết kế mô hình đầu tư đa ngành” . Xem cách hệ thống hóa toàn bộ dự án tại “Cấu trúc hóa cơ hội đầu tư là gì”.
Ngân hàng chấm điểm hồ sơ vay vốn dựa trên tiêu chí thẩm định dự án nào?
Ngân hàng chủ yếu chấm điểm dự án theo 4 nhóm tiêu chí. Đó là: hiệu quả tài chính, khả năng trả nợ, năng lực chủ đầu tư, và tài sản đảm bảo. Bốn nhóm này thường được lượng hóa thành thang điểm nội bộ. Đây không chỉ là đánh giá cảm tính.
| Nhóm tiêu chí | Ngân hàng nhìn vào đâu | Sai lầm thường gặp trong hồ sơ |
|---|---|---|
| Hiệu quả tài chính | IRR, NPV, thời gian hoàn vốn, biên lợi nhuận | Dự báo doanh thu lạc quan, thiếu kịch bản xấu |
| Khả năng trả nợ | Dòng tiền theo từng kỳ trả gốc + lãi (DSCR) | Chỉ có lãi/lỗ theo năm, không tách theo lịch trả nợ |
| Năng lực chủ đầu tư | Kinh nghiệm ngành, lịch sử tín dụng, năng lực quản trị | Không có gì chứng minh ngoài cam kết bằng miệng |
| Tài sản đảm bảo | Giá trị, tính pháp lý, khả năng thanh lý | Pháp lý chưa hoàn thiện, định giá thiếu nhất quán |
Điểm quan trọng: một dự án tốt về kinh doanh vẫn có thể bị từ chối. Điều này xảy ra nếu hồ sơ không trình bày đủ 4 nhóm tiêu chí này bằng số liệu cụ thể. Đây chính là khoảng cách giữa “dự án khả thi thật” và “hồ sơ chứng minh được tính khả thi đó”.
Vì sao nhiều hồ sơ vay vốn bị từ chối dù dự án “nghe có vẻ ổn”?
Phần lớn hồ sơ bị từ chối không phải vì dự án tồi. Nguyên nhân thường là hồ sơ không chứng minh được điều ngân hàng cần thấy: dòng tiền trả nợ rõ ràng, và kịch bản dự phòng. Đây là khoảng cách phổ biến, giữa cách chủ doanh nghiệp nghĩ về dự án và cách ngân hàng đọc hồ sơ.
Ba nguyên nhân lặp lại nhiều nhất:
- Dòng tiền không tách theo kỳ trả nợ. Nhiều hồ sơ có báo cáo tài chính dự kiến theo năm. Nhưng ngân hàng cần thấy dòng tiền theo quý, theo đúng kỳ trả gốc và lãi. Đây là thứ họ dùng để tính DSCR.
- Giả định thị trường không có căn cứ. Câu “thị trường đang tăng trưởng mạnh” không đủ. Cần có số liệu, nguồn, và so sánh với đối thủ đang hoạt động thật.
- Thiếu kịch bản rủi ro. Nhiều hồ sơ chỉ trình bày kịch bản tốt nhất. Không có phương án nếu doanh thu chỉ đạt 70% kế hoạch. Không có phương án nếu chi phí đầu vào tăng 15%. Ngân hàng luôn tự hỏi “nếu không như kỳ vọng thì sao”. Nếu hồ sơ không trả lời trước, thẩm định viên thường nghiêng về từ chối.
Nói cách khác: rủi ro bị từ chối không nằm ở việc thiếu giấy tờ. Rủi ro nằm ở việc thiếu cấu trúc để chứng minh dự án đúng ngôn ngữ, đúng định dạng ngân hàng cần đọc.
Checklist tự thẩm định dự án trước khi nộp hồ sơ vay vốn
Trước khi nộp hồ sơ, hãy tự kiểm tra theo checklist dưới đây. Đây là những điểm thẩm định viên ngân hàng sẽ kiểm tra đầu tiên:
- Dự án có dòng tiền theo từng kỳ trả nợ, không chỉ báo cáo lãi/lỗ theo năm?
- Đã tính DSCR và đạt mức ngân hàng thường yêu cầu (thường trên 1.2–1.5)?
- Giả định doanh thu có nguồn số liệu tham chiếu, không chỉ ước lượng chủ quan?
- Có ít nhất 1 kịch bản rủi ro và phương án ứng phó đi kèm?
- Tài sản đảm bảo đã hoàn thiện pháp lý, định giá rõ ràng và nhất quán?
- Hồ sơ pháp lý doanh nghiệp và dự án đầy đủ, không có điểm mâu thuẫn?
- Năng lực chủ đầu tư được thể hiện bằng dữ liệu, không chỉ bằng lời cam kết?
Nếu có từ 2 mục trở lên chưa đạt, nên chuẩn hóa lại hồ sơ trước khi nộp. Đừng nộp rồi chờ ngân hàng phản hồi. Mỗi lần hồ sơ bị trả về không chỉ mất thời gian. Nó còn ảnh hưởng đến lịch sử tín dụng và uy tín khi làm việc với ngân hàng khác sau này.
Nên tự thẩm định hay thuê đơn vị tư vấn cấu trúc dự án?
Nếu dự án có quy mô vốn lớn, đa ngành, hoặc bạn đã từng bị từ chối vốn nên có một bên thứ ba thẩm định độc lập trước khi nộp. Người trong cuộc thường khó tự nhìn ra lỗ hổng của chính dự án mình. Đây không phải vì thiếu năng lực làm hồ sơ. Người lập dự án luôn có xu hướng lạc quan với chính ý tưởng của mình điều hoàn toàn bình thường. Nhưng đây lại là đúng thứ ngân hàng sẽ kiểm tra nghiêm khắc nhất.
Một đơn vị tư vấn cấu trúc dự án làm ba việc tự làm nội bộ thường thiếu:
- Xây dòng tiền và cấu trúc vốn theo đúng định dạng ngân hàng cần đọc.
- Đưa vào kịch bản rủi ro và phương án dự phòng thứ hồ sơ tự làm thường bỏ qua.
- Kiểm tra tính nhất quán giữa các phần pháp lý, tài chính, kỹ thuật. Tránh mâu thuẫn số liệu giữa các phần hồ sơ một lý do bị từ chối phổ biến nhưng ít ai để ý.
Câu hỏi thường gặp về thẩm định dự án
Thẩm định dự án đầu tư mất bao lâu? Với dự án quy mô vừa, thẩm định nội bộ thường mất 1–3 tuần. Điều kiện là có đầy đủ số liệu đầu vào từ đầu. Ngân hàng thẩm định lại sau khi nhận hồ sơ thường mất thêm 2–4 tuần. Thời gian này tùy vào hồ sơ đã chuẩn hóa tốt đến đâu.
Thẩm định dự án khác gì lập dự án đầu tư? Lập dự án là xây nội dung dự án: mô tả, kế hoạch, tài chính dự kiến. Thẩm định dự án là bước đánh giá lại tính khả thi và độ tin cậy của những nội dung đó. Bước này thường do một bên độc lập thực hiện, để kiểm tra chéo.
DSCR bao nhiêu thì đủ điều kiện vay vốn? Đa số ngân hàng thương mại tại Việt Nam yêu cầu DSCR tối thiểu từ 1.2 đến 1.5. Mức này tùy ngành và chính sách từng ngân hàng. Nghĩa là dòng tiền dự án phải cao hơn số tiền phải trả gốc và lãi mỗi kỳ, ít nhất 20–50%.
Nếu đã từng bị từ chối vốn 1 lần, có nên nộp lại ngay không? Không nên nộp lại nguyên hồ sơ cũ. Cần xác định rõ lý do bị từ chối trước ngân hàng thường có ghi chú lý do. Sau đó, chuẩn hóa lại đúng phần đó. Thường đó là dòng tiền, kịch bản rủi ro, hoặc tài sản đảm bảo. Đừng chỉ bổ sung thêm giấy tờ.