Cơ cấu vốn dự án sản xuất tối ưu chia theo ba phần. Nhà xưởng chiếm 30–40%. Máy móc thiết bị chiếm 35–45%. Vốn lưu động chiếm 20–30%. Phần lớn dự án sản xuất tại Việt Nam giai đoạn 2022–2024 không thất bại vì thiếu máy móc hay nhà xưởng. Nguyên nhân đến từ vốn lưu động bị tính thiếu ngay khâu lập kế hoạch. Điều này khiến dòng tiền vận hành không đủ trả nợ trong 3–6 tháng đầu, dù tài sản cố định đã hoàn chỉnh.
Cơ Cấu Vốn Dự Án Sản Xuất Gồm Những Thành Phần Nào?
Cơ cấu vốn dự án sản xuất là cách phân bổ tổng vốn đầu tư vào ba nhóm. Nhóm một là tài sản cố định hữu hình: nhà xưởng, đất, xây dựng cơ bản. Nhóm hai là tài sản cố định vận hành: máy móc, thiết bị, dây chuyền. Nhóm ba là vốn lưu động: nguyên vật liệu, nhân công, chi phí vận hành khi chưa có doanh thu ổn định. Đây là lớp phân bổ bên trong một dự án cụ thể. Khái niệm này khác với cấu trúc vốn ở tầm doanh nghiệp, vốn chỉ tỷ lệ giữa vốn chủ sở hữu và vốn vay. Hai lớp này vẫn gắn chặt và phải được thiết kế đồng bộ.
Tỷ Lệ Cơ Cấu Vốn Tham Khảo Cho Dự Án Sản Xuất
Dự án sản xuất và chế biến có khung tỷ lệ tham khảo sau:
| Hạng mục | Tỷ lệ tham khảo | Yếu tố làm thay đổi tỷ lệ |
|---|---|---|
| Nhà xưởng, đất, xây dựng cơ bản | 30–40% | Thuê khu công nghiệp so với mua đất, xây mới so với cải tạo |
| Máy móc thiết bị | 35–45% | Mức độ tự động hóa, thiết bị nhập khẩu so với sản xuất trong nước |
| Vốn lưu động | 20–30% | Chu kỳ thu hồi công nợ, thời gian đạt công suất ổn định |
Dự án thương mại và dịch vụ có tài sản cố định thấp hơn nhiều. Tỷ trọng vốn lưu động ở nhóm này cần nâng lên 30–40% trở lên. Chu kỳ tiền mặt , tồn kho và công nợ quyết định trực tiếp sự sống còn của dự án.
Bốn Chỉ Số Tài Chính Để Kiểm Tra Một Cơ Cấu Vốn Có An Toàn Không
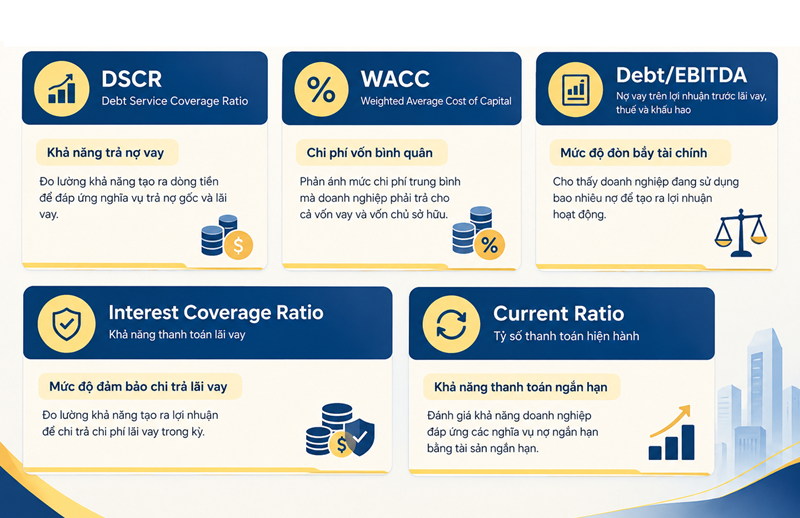
Tỷ lệ phần trăm chỉ là điểm khởi đầu. Một cơ cấu vốn đúng tỷ lệ tham khảo trên giấy vẫn sụp đổ nếu dòng tiền không đủ trả nợ đúng hạn. Sau khi phân bổ vốn theo tỷ lệ, dự án cần được kiểm tra chéo bằng bốn chỉ số: DSCR, WACC, Debt/EBITDA cùng Interest Coverage Ratio, và Current Ratio.
Hệ Số Trả Nợ DSCR
DSCR đo dòng tiền vận hành có đủ trả gốc và lãi hay không. Ngưỡng an toàn cho hầu hết ngành là DSCR từ 1,2 trở lên. Khi vốn lưu động bị cắt giảm để dồn cho máy móc và nhà xưởng, DSCR tụt dưới ngưỡng này trong 6–12 tháng đầu. Điều này xảy ra trước cả khi dự án đạt công suất thiết kế. Đây là dấu hiệu sớm nhất của một cơ cấu vốn lệch.
Chi Phí Vốn Bình Quân WACC
WACC kết hợp chi phí vốn vay sau thuế và chi phí vốn chủ sở hữu. Chỉ số này phản ánh đúng chi phí thực của toàn bộ cơ cấu vốn. Nhiều dự án có NPV dương theo cách tính đơn giản. Khi tính đúng WACC, hiệu quả tài chính giảm mạnh hoặc chuyển âm. Cơ cấu vốn tối ưu là điểm cân bằng giúp WACC thấp nhất, không phải cơ cấu vay nhiều nhất có thể.
Kiểm Soát Đòn Bẩy- Debt/EBITDA và Interest Coverage Ratio
Debt/EBITDA đo sức nặng của nợ so với khả năng sinh lời. Interest Coverage Ratio đo khả năng trả lãi. Khi lãi suất tăng 1–2%, dự án có Debt/EBITDA cao chịu tác động giảm IRR mạnh hơn nhiều. Đây là lý do dự án cần chạy stress test trước khi chốt cơ cấu vốn.
Sức Khỏe Vốn Lưu Động- Current Ratio
Current Ratio bằng tài sản ngắn hạn chia cho nợ ngắn hạn. Chỉ số này phản ánh trực tiếp việc vốn lưu động có đang bị bào mỏng hay không. Cần theo dõi Current Ratio hàng tháng trong giai đoạn vận hành đầu, không chỉ kiểm tra một lần lúc lập kế hoạch.
Ngưỡng Vốn Lưu Động Nào Được Xem Là Rủi Ro?
Vốn lưu động dưới 15% tổng vốn đầu tư là ngưỡng rủi ro. Nếu đi kèm DSCR dự phóng dưới 1,2 ở kịch bản cơ sở, dự án rơi vào nhóm rủi ro thanh khoản cao ngay giai đoạn vận hành đầu. Điều này đúng bất kể máy móc và nhà xưởng hiện đại đến đâu. Phần lớn dự án đổ vỡ không phải vì thiếu lợi nhuận. Nguyên nhân nằm ở lịch trả nợ và nhu cầu vốn lưu động không khớp với nhịp dòng tiền thực tế.
Vì Sao Dự Án Có Máy Móc Tốt Vẫn Thất Bại Vì Thiếu Vốn Lưu Động?
Chủ doanh nghiệp thường dồn ngân sách vào phần nhìn thấy được: nhà xưởng và máy móc. Phần này dễ trình bày và dễ thuyết phục nhà đầu tư hoặc ngân hàng. Vốn lưu động vô hình hơn, nên là hạng mục bị cắt giảm đầu tiên khi tổng vốn không đủ. Hệ quả là DSCR và Current Ratio tụt xuống dưới ngưỡng an toàn ngay những tháng đầu vận hành. Điều này xảy ra trước khi dự án đạt công suất và doanh thu ổn định.
Cách Tính Đúng Phần Vốn Lưu Động Cần Thiết
Vốn lưu động cần thiết tính dựa trên chi phí vận hành trong 3–6 tháng đầu. Cộng thêm khoảng đệm cho chu kỳ thu hồi công nợ thực tế của ngành. Sau đó, kiểm tra chéo bằng DSCR và Current Ratio ở ba kịch bản: cơ sở, bất lợi, và bất lợi kép. Kịch bản bất lợi gồm chi phí tăng hoặc doanh thu chậm. Nếu DSCR vẫn giữ trên 1,2 ở kịch bản bất lợi, cơ cấu vốn đạt độ bền chấp nhận được. Đây là bước chuẩn hóa dự án, thay thế cho việc đánh giá cơ hội đầu tư bằng cảm tính.
Câu Hỏi Thường Gặp
Cơ cấu vốn 30-40-30 có áp dụng cho mọi ngành không? Không. Đây là khung tham chiếu cho dự án sản xuất và chế biến. Dự án thương mại, dịch vụ, hoặc bất động sản có tỷ trọng khác biệt đáng kể. Cần kiểm tra lại bằng DSCR và WACC cho từng ngành cụ thể, thay vì áp dụng một tỷ lệ chung.
DSCR bao nhiêu là an toàn cho dự án vừa và nhỏ tại Việt Nam? Ngưỡng DSCR từ 1,2 trở lên được các tổ chức tín dụng chấp nhận là an toàn. Dưới mức này, dự án cần điều chỉnh lại tỷ lệ vốn lưu động hoặc kỳ hạn vay trước khi triển khai.
Nên xin thêm vốn lưu động ngay từ đầu hay bổ sung sau khi vận hành? Vốn lưu động cần được huy động ngay từ đầu, như một hạng mục độc lập kèm kiểm tra DSCR ở kịch bản bất lợi. Huy động vốn lưu động khi dự án đã khó khăn tốn chi phí và thời gian cao hơn nhiều.
Một cơ cấu vốn dự án sản xuất đúng tỷ lệ giữa máy móc, nhà xưởng và vốn lưu động cần được kiểm chứng bằng DSCR, WACC, Debt/EBITDA và Current Ratio. Đây là điều kiện để dự án đi hết vòng đời vận hành mà không đứt dòng tiền giữa chừng đúng như mục tiêu đặt ra từ phần mở đầu.