Bạn đang chuẩn bị hồ sơ vay vốn mua máy móc như dây chuyền, máy CNC, máy đóng gói hay thiết bị xưởng nhưng chưa biết ngân hàng sẽ nhìn vào điều gì để duyệt hồ sơ? Hiểu đúng tiêu chí thẩm định giúp bạn chuẩn bị hồ sơ đúng ngay từ đầu, rút ngắn thời gian phê duyệt và tăng khả năng được giải ngân với hạn mức, lãi suất tốt hơn.
Bài viết này giải thích chi tiết 7 nhóm tiêu chí mà ngân hàng thường dùng để đánh giá hồ sơ vay mua máy móc sản xuất, kèm danh mục hồ sơ và những lỗi khiến hồ sơ bị từ chối.
Lưu ý: Tiêu chí cụ thể, tỷ lệ cho vay và lãi suất khác nhau giữa các ngân hàng và từng thời điểm. Nội dung dưới đây mang tính tham khảo chung; hãy xác nhận với chuyên viên tín dụng của ngân hàng bạn chọn.
1. Tổng quan: ngân hàng thẩm định hồ sơ vay vốn mua máy móc ?
Với khoản vay đầu tư máy móc (thường là cho vay trung – dài hạn), ngân hàng phải trả lời ba câu hỏi cốt lõi:
- Người vay có đủ tư cách và đáng tin cậy không?
- Khoản đầu tư có tạo ra dòng tiền đủ để trả nợ không?
- Nếu rủi ro xảy ra, ngân hàng có nguồn thu hồi nợ thứ hai không?
Nhiều ngân hàng vận dụng mô hình 5C để đánh giá:
| Chữ C | Ý nghĩa | Ngân hàng xem gì |
|---|---|---|
| Character | Tư cách, uy tín | Lịch sử tín dụng, kinh nghiệm quản lý |
| Capacity | Năng lực trả nợ | Dòng tiền, lợi nhuận, các khoản nợ hiện hữu |
| Capital | Vốn chủ sở hữu | Vốn tự có, tỷ lệ nợ trên vốn |
| Collateral | Tài sản bảo đảm | Giá trị, tính pháp lý, khả năng thanh khoản |
| Conditions | Điều kiện | Ngành nghề, thị trường, mục đích vay |
Bảy tiêu chí bên dưới là cách cụ thể hóa mô hình này cho khoản vay mua máy móc sản xuất.
2. Tiêu chí 1: Tư cách pháp lý của người vay
Ngân hàng chỉ cho vay khi người vay có năng lực pháp lý và năng lực hành vi dân sự đầy đủ. Họ sẽ kiểm tra:
- Doanh nghiệp: Giấy chứng nhận đăng ký doanh nghiệp, điều lệ, người đại diện theo pháp luật, nghị quyết/quyết định của Hội đồng thành viên hoặc Hội đồng quản trị về việc vay vốn.
- Hộ kinh doanh: Giấy chứng nhận đăng ký hộ kinh doanh, giấy tờ tùy thân của chủ hộ.
- Thời gian hoạt động: Nhiều ngân hàng ưu tiên đơn vị đã hoạt động tối thiểu 12–24 tháng và có ngành nghề phù hợp với mục đích vay.
- Mục đích vay hợp pháp: Mua máy móc phải phục vụ hoạt động sản xuất kinh doanh hợp pháp, đúng ngành nghề đăng ký.
Lời khuyên: Đảm bảo ngành nghề trên giấy phép có bao gồm hoạt động mà máy móc sẽ phục vụ, tránh phải điều chỉnh đăng ký khi đã nộp hồ sơ.
3. Tiêu chí 2: Lịch sử tín dụng (CIC)
Ngân hàng tra cứu thông tin của người vay, người đại diện, chủ sở hữu và bên bảo lãnh trên hệ thống Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC).
Các điểm bị đánh giá:
- Nhóm nợ: Đang ở nhóm 1 (nợ đủ tiêu chuẩn) là tốt nhất. Có nợ nhóm 2 trở lên (nợ cần chú ý, dưới tiêu chuẩn, nghi ngờ, có khả năng mất vốn) thường khiến hồ sơ bị từ chối hoặc phải xử lý trước.
- Lịch sử trả nợ: Có thường xuyên trễ hạn không? Đã từng bị chuyển nhóm nợ chưa?
- Tổng dư nợ hiện tại: Nhiều khoản vay cùng lúc làm tăng áp lực trả nợ.
- Nợ thẻ tín dụng, vay tiêu dùng: Cũng được tính vào tổng nghĩa vụ nợ của chủ doanh nghiệp.
Lời khuyên: Tự kiểm tra thông tin tín dụng trước khi nộp hồ sơ và xử lý các khoản trễ hạn (nếu có) sớm nhất có thể.
4. Tiêu chí 3: Năng lực tài chính và khả năng trả nợ
Đây thường là tiêu chí có trọng số cao nhất trong hồ sơ vay vốn mua máy móc. Ngân hàng phân tích báo cáo tài chính, tờ khai thuế và sao kê tài khoản để đánh giá:
4.1. Các chỉ số ngân hàng thường xem
| Nhóm chỉ số | Ví dụ | Ý nghĩa |
|---|---|---|
| Doanh thu và lợi nhuận | Tăng trưởng doanh thu, biên lợi nhuận | Doanh nghiệp có kinh doanh ổn định, có lãi không |
| Thanh khoản | Hệ số thanh toán hiện hành, thanh toán nhanh | Khả năng trả các khoản nợ ngắn hạn |
| Đòn bẩy tài chính | Tổng nợ / vốn chủ sở hữu | Mức độ phụ thuộc vào nợ vay |
| Dòng tiền | Dòng tiền từ hoạt động kinh doanh | Nguồn tiền thực tế để trả gốc và lãi |
| DSCR (Debt Service Coverage Ratio) | Dòng tiền khả dụng / (gốc + lãi phải trả trong kỳ) | Khả năng trả nợ; ngân hàng thường muốn DSCR lớn hơn 1, nhiều nơi yêu cầu từ khoảng 1,2 trở lên |
4.2. Nguồn dữ liệu ngân hàng đối chiếu
- Báo cáo tài chính 2–3 năm gần nhất và kỳ gần nhất
- Tờ khai thuế GTGT, thuế TNDN
- Sao kê tài khoản ngân hàng 6–12 tháng
- Hợp đồng đầu ra, đơn hàng đang thực hiện
- Công nợ phải thu, phải trả
Lưu ý quan trọng: Số liệu trên báo cáo tài chính, thuế và sao kê phải khớp nhau. Chênh lệch lớn là dấu hiệu rủi ro khiến ngân hàng nghi ngờ tính trung thực của hồ sơ.
5. Tiêu chí 4: Phương án sản xuất kinh doanh và hiệu quả của máy móc
Ngân hàng cho vay dựa trên dòng tiền tương lai, nên phương án sử dụng vốn phải thuyết phục. Một phương án vay tốt cần làm rõ:
- Nhu cầu đầu tư: Vì sao cần mua máy? Nâng công suất, thay máy cũ, mở rộng dòng sản phẩm hay cắt giảm chi phí nhân công?
- Đầu ra và thị trường: Có đơn hàng, hợp đồng nguyên tắc hoặc khách hàng ổn định để tiêu thụ sản lượng tăng thêm không?
- Tính toán hiệu quả đầu tư: Doanh thu tăng thêm, chi phí vận hành (điện, nhân công, bảo trì, nguyên liệu), lợi nhuận tăng thêm.
- Thời gian hoàn vốn: Máy hoàn vốn trong bao lâu, có phù hợp với kỳ hạn vay không?
- Nguồn trả nợ: Từ dòng tiền của chính dự án, hay từ toàn bộ hoạt động kinh doanh?
- Kịch bản rủi ro: Nếu doanh thu giảm 10–20% hoặc lãi suất tăng, doanh nghiệp còn trả nợ được không?
Lời khuyên: Lập bảng dòng tiền dự kiến theo tháng/quý, có giả định rõ ràng và có bằng chứng (đơn hàng, báo giá, hợp đồng).
6. Tiêu chí 5: Vốn tự có tham gia
Ngân hàng hiếm khi tài trợ 100% giá trị máy móc. Người vay thường phải góp vốn tự có để thể hiện cam kết và chia sẻ rủi ro.
- Tỷ lệ cho vay phổ biến thường ở mức khoảng 70–80% giá trị máy móc (tùy ngân hàng, sản phẩm và mức độ rủi ro).
- Phần còn lại (khoảng 20–30%) do doanh nghiệp tự bỏ vốn, có thể gồm cả chi phí vận chuyển, lắp đặt, thuế nếu ngân hàng chấp nhận.
- Ngân hàng sẽ kiểm tra nguồn vốn tự có (sao kê, chứng từ chuyển tiền cọc cho nhà cung cấp).
Tỷ lệ vốn tự có càng cao, hồ sơ càng được đánh giá tích cực.
7. Tiêu chí 6: Tài sản bảo đảm
Tài sản bảo đảm là nguồn thu hồi nợ thứ hai nếu dòng tiền không đủ trả nợ. Ngân hàng chú ý ba yếu tố: pháp lý – giá trị – tính thanh khoản.
Các loại tài sản thường được chấp nhận
| Loại tài sản | Đặc điểm khi thẩm định |
|---|---|
| Chính máy móc hình thành từ vốn vay | Phổ biến nhất; ngân hàng kiểm tra hóa đơn, chứng từ nhập khẩu, năm sản xuất, khả năng thanh lý. Máy chuyên dụng, khó bán lại thường bị định giá thấp |
| Bất động sản (nhà đất, nhà xưởng) | Được ưa chuộng vì tính thanh khoản cao; cần đầy đủ giấy chứng nhận quyền sử dụng đất, không tranh chấp, không bị kê biên |
| Phương tiện vận tải, tài sản khác | Tùy chính sách từng ngân hàng |
| Sổ tiết kiệm, giấy tờ có giá | Mức độ an toàn cao |
Ngân hàng thường xét
- Tỷ lệ cho vay trên giá trị tài sản (LTV): Ngân hàng định giá tài sản rồi chỉ cho vay một phần giá trị đó.
- Khấu hao máy móc: Máy càng cũ, giá trị càng giảm, tỷ lệ cho vay càng thấp.
- Bảo hiểm tài sản: Nhiều ngân hàng yêu cầu mua bảo hiểm cho máy móc thế chấp.
- Đăng ký giao dịch bảo đảm: Phải hoàn tất đúng quy định pháp luật.
Một số chương trình cho vay có thể xét tín chấp hoặc bảo lãnh (ví dụ qua quỹ bảo lãnh tín dụng) đối với doanh nghiệp nhỏ và vừa, nhưng điều kiện thường chặt hơn.
8. Tiêu chí 7: Uy tín nhà cung cấp và chất lượng máy móc
Đây là tiêu chí ít được chú ý nhưng rất quan trọng với vay mua thiết bị. Ngân hàng muốn chắc chắn tiền vay được dùng đúng mục đích và máy móc có giá trị thật:
- Hợp đồng mua bán hoặc báo giá/hóa đơn proforma rõ ràng: chủng loại, model, số lượng, đơn giá, điều kiện thanh toán, thời gian giao hàng.
- Nhà cung cấp uy tín: Có tư cách pháp lý, kinh nghiệm, dịch vụ bảo hành – bảo trì.
- Giá máy hợp lý: Ngân hàng có thể đối chiếu giá thị trường để phát hiện giá bị nâng khống.
- Máy mới hay cũ: Máy mới thường dễ được duyệt hơn; máy cũ cần chứng từ nguồn gốc, kiểm định, đánh giá tình trạng.
- Giải ngân theo mục đích: Thường chuyển tiền trực tiếp cho nhà cung cấp, không giải ngân tiền mặt.
9. Bộ hồ sơ vay vốn mua máy móc cần chuẩn bị
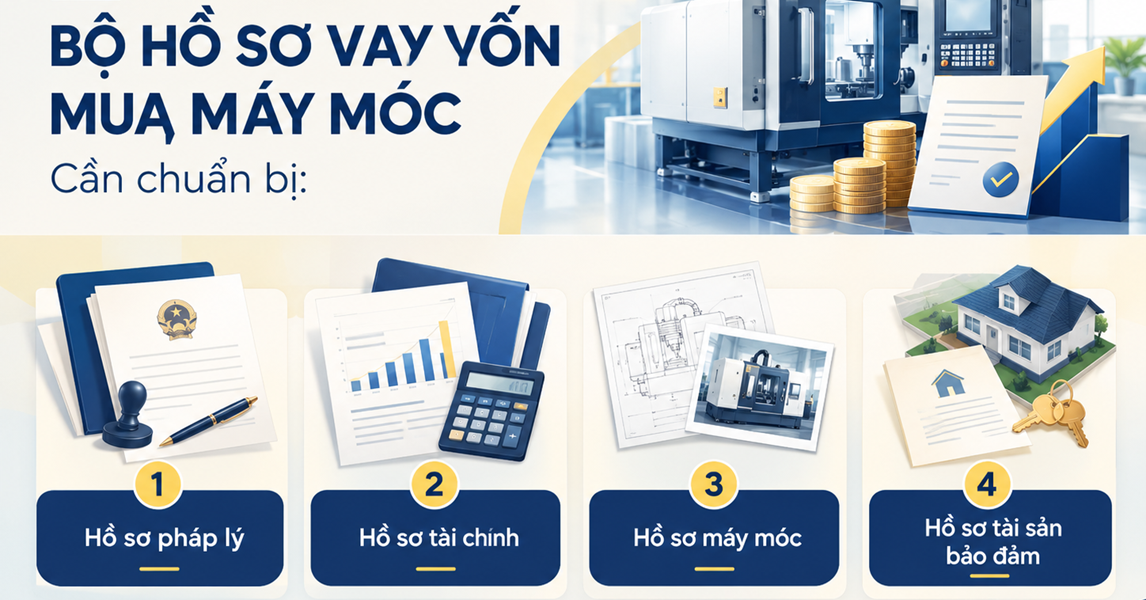
A. Hồ sơ pháp lý
- Giấy đề nghị vay vốn kiêm phương án sử dụng vốn (theo mẫu ngân hàng)
- Giấy chứng nhận đăng ký doanh nghiệp / hộ kinh doanh
- Điều lệ, biên bản/nghị quyết về việc vay vốn và thế chấp (với doanh nghiệp)
- CCCD/hộ chiếu của người đại diện, chủ doanh nghiệp, kế toán trưởng
B. Hồ sơ tài chính
- Báo cáo tài chính 2–3 năm gần nhất và kỳ gần nhất
- Tờ khai thuế
- Sao kê tài khoản 6–12 tháng
- Danh sách khoản vay hiện tại tại các tổ chức tín dụng
C. Hồ sơ phương án
- Phương án sản xuất kinh doanh, bảng tính dòng tiền, hiệu quả đầu tư
- Hợp đồng đầu ra, đơn đặt hàng (nếu có)
D. Hồ sơ máy móc
- Hợp đồng mua bán / báo giá / hóa đơn proforma
- Thông số kỹ thuật, catalogue máy
- Chứng từ nhập khẩu, xuất xứ (với máy nhập)
E. Hồ sơ tài sản bảo đảm
- Giấy tờ pháp lý của tài sản thế chấp
- Hợp đồng bảo hiểm (nếu yêu cầu)
Danh mục thực tế có thể thay đổi tùy ngân hàng và loại hình doanh nghiệp.
10. Vì sao hồ sơ vay mua máy móc bị từ chối?
- Nợ xấu hoặc lịch sử trả nợ kém trên CIC.
- Dòng tiền không đủ trả nợ (DSCR thấp).
- Số liệu không khớp giữa báo cáo tài chính, thuế và sao kê.
- Phương án kinh doanh thiếu căn cứ, không có đầu ra rõ ràng.
- Vốn tự có quá thấp hoặc không chứng minh được nguồn.
- Tài sản bảo đảm không đủ giá trị hoặc vướng pháp lý.
- Máy móc chuyên dụng, khó thanh lý hoặc giá mua không hợp lý.
- Hồ sơ thiếu, chậm bổ sung làm kéo dài thẩm định.
11. Mẹo nâng cao tỷ lệ duyệt hồ sơ
- Chuẩn bị trước 1–2 tháng: Rà soát CIC, đối chiếu số liệu, hoàn thiện chứng từ.
- Làm phương án vay chuyên nghiệp: Có số liệu, bằng chứng, kịch bản rủi ro.
- Tăng vốn tự có để giảm mức vay và tăng độ an toàn cho ngân hàng.
- Chọn kỳ hạn phù hợp với vòng đời và thời gian hoàn vốn của máy.
- Tăng tính minh bạch: Thanh toán qua ngân hàng, hạn chế giao dịch tiền mặt lớn.
- So sánh nhiều ngân hàng về lãi suất, phí trả nợ trước hạn, tỷ lệ cho vay, thời gian giải ngân.
- Làm việc trung thực với chuyên viên tín dụng và bổ sung hồ sơ kịp thời.
12. Câu hỏi thường gặp (FAQ)
Vay ngân hàng mua máy móc sản xuất được vay tối đa bao nhiêu phần trăm giá trị máy?
Thường ở mức khoảng 70–80% giá trị máy móc, tùy chính sách từng ngân hàng, mức độ rủi ro và tài sản bảo đảm bổ sung. Phần còn lại là vốn tự có của doanh nghiệp.
Có thể dùng chính máy móc mua bằng vốn vay để thế chấp không?
Có. Đây là hình thức phổ biến (tài sản hình thành từ vốn vay). Tuy nhiên, với máy chuyên dụng hoặc khó thanh lý, ngân hàng có thể yêu cầu thêm tài sản bảo đảm khác.
Doanh nghiệp mới thành lập có vay được không?
Có thể, nhưng khó hơn vì thiếu lịch sử tài chính. Ngân hàng thường yêu cầu vốn tự có cao hơn, tài sản bảo đảm mạnh, hoặc có bảo lãnh của chủ doanh nghiệp/bên thứ ba.
Thời gian ngân hàng thẩm định hồ sơ mất bao lâu?
Tùy ngân hàng và độ phức tạp của hồ sơ, thường từ vài ngày đến vài tuần. Hồ sơ đầy đủ, rõ ràng sẽ được xử lý nhanh hơn.
Vay mua máy cũ có được không?
Có thể, nhưng cần chứng từ nguồn gốc, đánh giá tình trạng và định giá. Tỷ lệ cho vay thường thấp hơn so với máy mới.
Nợ nhóm 2 trên CIC có vay được không?
Rất khó. Nhiều ngân hàng từ chối hồ sơ có nợ từ nhóm 2 trở lên. Nên xử lý dứt điểm và duy trì lịch sử trả nợ tốt trước khi nộp hồ sơ.
Kết luận
Ngân hàng đánh giá hồ sơ vay mua máy móc sản xuất dựa trên 7 nhóm tiêu chí chính: tư cách pháp lý, lịch sử tín dụng, năng lực tài chính, phương án kinh doanh, vốn tự có, tài sản bảo đảm và uy tín nhà cung cấp – chất lượng máy móc. Trong đó, dòng tiền trả nợ và tính minh bạch của hồ sơ là hai yếu tố quyết định nhất.
Chuẩn bị kỹ ngay từ đầu không chỉ giúp hồ sơ được duyệt nhanh hơn mà còn giúp bạn thương lượng được điều kiện vay tốt hơn. Hãy liên hệ chuyên viên tín dụng của ngân hàng để được tư vấn theo đúng chính sách hiện hành.